Domain wärmegeräte.de kaufen?
Wir ziehen mit dem Projekt
wärmegeräte.de um.
Sind Sie am Kauf der Domain
wärmegeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärmegeräte.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
TRIXIE Keramik-Infrarot-Heizstrahler,ideal zur Schaffung der benötigten Wärmeregionen im Terrarium infrarote Strahlung trägt wesentlich zur Wärmeregulierung bei als Dauerwärmequelle in Terrarien geeignet unterstützt den Verdauungsprozess, fördert das Wohlbefinden und die Aktivität sehr lange Lebensdauer (bis zu 10.000 Stunden) Eigenschaften: Leistung: 50 W Maße: Ø 75 x 100 mm Terrariengröße: bis zu 75 l17,59 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'EP 12 PLUS mit Heizung'(0% MwSt §12 III UstG)Zellchemie: Lithium-Eisenphosphat (LiFePO4) Nennenergie: 11,52 kWh Nutzbare Energie: ca. 10,36 kWh (90 % DoD) Nennspannung: 384 V Betriebsspannung: 348–438 V Maximaler Dauerstrom (Laden/Entladen): 30 A Empfohlener Betriebsstrom: 15 A1870,60 €*Versand: 169,90 €Sichere Weiterleitung zum Anbieter
-
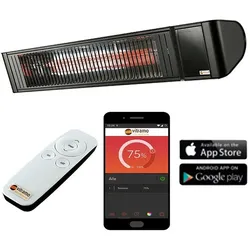
Vitramo Infrarot-Heizstrahler VC-EC2000SAusführung=WandstrahlerMontageart=AufbauSpannung=220..240 VAnzahl der Heizstufen=6Leistungsstufe AUS=jaMin. Heizleistung=660 WMax. Heizleistung=2000 WMin. Montagehöhe=1,8 mMax. Montagehöhe=5 mMontage über Wickeltisch=neinSchutzart (IP)=IP65Höhe=142 mmBreite=795 mmTiefe=212 mmFarbe=schwarzKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein370,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
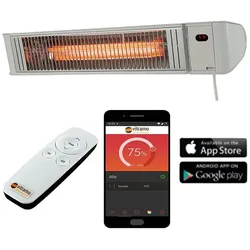
Vitramo Infrarot Heizstrahler VC-EC2000WAusführung=WandstrahlerMontageart=AufbauSpannung=220..240 VAnzahl der Heizstufen=6Leistungsstufe AUS=jaMin. Heizleistung=660 WMax. Heizleistung=2000 WMin. Montagehöhe=1,8 mMax. Montagehöhe=5 mMontage über Wickeltisch=neinSchutzart (IP)=IP65Höhe=142 mmBreite=795 mmTiefe=212 mmFarbe=weißKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein370,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **


Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
OEM Tragbarer Heizlüfter, 4-wege-wärmeabgabe, Universelle Kompatibilität, Graubequeme wärme : erleben sie den gemütlichen innenraum ihres fahrzeugs in den kalten monaten bei geringerem energieverbrauch. universelle passform : perfekt geeignet für verschiedene fahrzeugtypen, einschließlich lastwagen, wohnmobile und boote. gezielte heizung : passen sie die heizrichtung an, um die wärme dort zu konzentrieren, wo sie sie am meisten brauchen, für sofortigen komfort. problemloser aufbau : schnelle und unkomplizierte verbindung mit dem elektrischen system ihres fahrzeugs für eine einfache installation. verbesserte sichtbarkeit : hält ihre fenster klar, reduziert beschlag und frost für sicherere fahrbedingungen. Spezifikation: material: kupfer, eisen kompatibilität: geeignet für fahrzeuge mit einer 12vstromversorgung, einschließlich autos, lastwagen und booten leistung: bietet schnelle und effiziente heizung installation: einfach an das elektrische system des fahrzeugs anzuschließen funktionalität: 4wegerichtungswärmeabgabe für optimale wärmeverteilung stromart: 12v dc Die von Ihnen gekaufte Variante ist: GRAU269,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
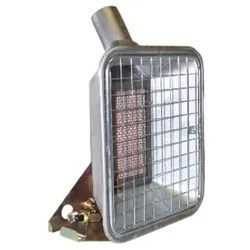
Infrarot Heizstrahler Propangas, PiezozündungMerkmale: in Verbindung mit Sicherheitsregler mit integrierter Dichtheitsprüfung und Schlauchbruchsicherung (RDS) für den Betrieb unter Erdgleiche zugelassen ausgestattet mit Flammenüberwachung mit Abgasstutzen409,91 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
TRIXIE Keramik-Infrarot-Heizstrahler,ideal zur Schaffung der benötigten Wärmeregionen im Terrarium infrarote Strahlung trägt wesentlich zur Wärmeregulierung bei als Dauerwärmequelle in Terrarien geeignet unterstützt den Verdauungsprozess, fördert das Wohlbefinden und die Aktivität sehr lange Lebensdauer (bis zu 10.000 Stunden) Eigenschaften: Leistung: 50 W Maße: Ø 75 x 100 mm Terrariengröße: bis zu 75 l17,59 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'EP 12 PLUS mit Heizung'(0% MwSt §12 III UstG)Zellchemie: Lithium-Eisenphosphat (LiFePO4) Nennenergie: 11,52 kWh Nutzbare Energie: ca. 10,36 kWh (90 % DoD) Nennspannung: 384 V Betriebsspannung: 348–438 V Maximaler Dauerstrom (Laden/Entladen): 30 A Empfohlener Betriebsstrom: 15 A1870,60 €*Versand: 169,90 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Ustg
-
Vitramo Infrarot-Heizstrahler VC-EC2000SAusführung=WandstrahlerMontageart=AufbauSpannung=220..240 VAnzahl der Heizstufen=6Leistungsstufe AUS=jaMin. Heizleistung=660 WMax. Heizleistung=2000 WMin. Montagehöhe=1,8 mMax. Montagehöhe=5 mMontage über Wickeltisch=neinSchutzart (IP)=IP65Höhe=142 mmBreite=795 mmTiefe=212 mmFarbe=schwarzKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein370,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vitramo Infrarot Heizstrahler VC-EC2000WAusführung=WandstrahlerMontageart=AufbauSpannung=220..240 VAnzahl der Heizstufen=6Leistungsstufe AUS=jaMin. Heizleistung=660 WMax. Heizleistung=2000 WMin. Montagehöhe=1,8 mMax. Montagehöhe=5 mMontage über Wickeltisch=neinSchutzart (IP)=IP65Höhe=142 mmBreite=795 mmTiefe=212 mmFarbe=weißKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein370,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vitramo Infrarot-Heizstrahler VC-EG2000SAusführung=WandstrahlerMontageart=AufbauSpannung=220..240 VAnzahl der Heizstufen=6Leistungsstufe AUS=jaMin. Heizleistung=660 WMax. Heizleistung=2000 WMin. Montagehöhe=1,8 mMax. Montagehöhe=5 mMontage über Wickeltisch=neinSchutzart (IP)=IP65Höhe=142 mmBreite=798 mmTiefe=216 mmFarbe=schwarzKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein394,08 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sobotta, Stefan: Praxis WärmepumpePraxis Wärmepumpe , Technik, Planung, Installation , Sonstige > Auto-Tuning & -Styling , Auflage: 4., überarbeitete und aktualisierte Ausgabe, Erscheinungsjahr: 20220907, Produktform: Kartoniert, Titel der Reihe: Beuth Praxis##, Autoren: Sobotta, Stefan, Auflage: 22004, Auflage/Ausgabe: 4., überarbeitete und aktualisierte Ausgabe, Seitenzahl/Blattzahl: 364, Keyword: Energieerzeugung; Flächenheizung; Heizbedarf; Kältekreislauf; Photovoltaik; Solarthermie; Umweltwärme; Verdampfer; Wärmepumpenanlage; Erdsonde; Heizkreis; Kältemittel; Verdichter; Wärmequellenanlage; Kühlung; Pufferspeicher; Verflüssiger; Warmwasser, Fachschema: Bau / Baustoff~Baustoff~Bau / Hochbau~Hochbau~Energietechnik / Kraft-Wärme-Kopplung~Kraft-Wärme-Kopplung~Materialwissenschaft~Mechanik / Thermomechanik~Dynamik (physikalisch) / Thermodynamik~Thermodynamik~Wärmelehre / Thermodynamik~Technik / Wärmetechnik~Wärme - Wärmetechnik~Bau / Bauberufe~Bauberuf~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Wärmeübertragungsvorgänge, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth Verlag GmbH, Länge: 208, Breite: 148, Höhe: 15, Gewicht: 522, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2581506 A5827267, Vorgänger EAN: 9783410272427 9783410233626 9783410200345 9783934595804, Alternatives Format EAN: 9783410309727, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.